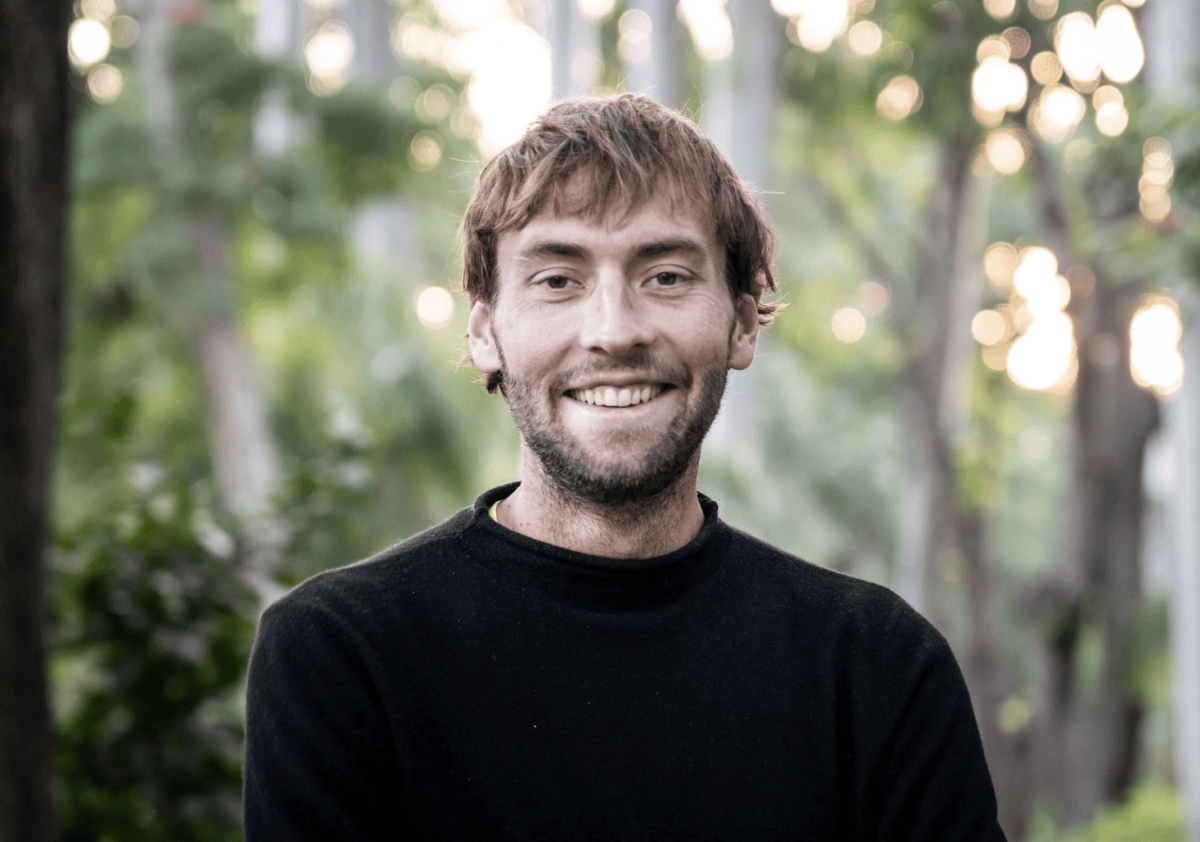
Olaf Sakkers está apostando que pode vencer a pressão sobre os gestores iniciantes
Entrar no mundo do capital de risco nunca foi fácil, especialmente como gestor de um fundo estreante. Mas é particularmente assustador no momento atual.
De acordo com dados da PitchBook, as firmas que estão captando seu quarto fundo “ou posterior’ capturaram impressionantes 88,2% dos recursos de captação de VC nos EUA nos três primeiros trimestres deste ano, enquanto os fundos estreantes captaram apenas um mero 4,5%. Apenas 81 fundos estreantes foram fechados nos primeiros nove meses de 2026. Isso coloca o ano no caminho de ser o pior para gestores estreantes em pelo menos uma década, de acordo com a estimativa da PitchBook.
Olaf Sakkers passou os últimos cinco anos provando que difícil não significa impossível. Ele fundou sua empresa RedBlue Capital em 2021 e fechou seu primeiro fundo com aproximadamente US$ 5 milhões em compromissos de capital em 2023. Agora, ele realizou o primeiro fechamento de um segundo fundo que, segundo ele, totalizará pelo menos US$ 50 milhões.
Criado na África do Sul, ele estudou antropologia em Princeton, com foco em saúde global e política de saúde, e escreveu sua tese sobre HIV em seu país natal. Ele se mudou para Israel após se formar e foi convocado para as Forças de Defesa de Israel, onde diz ter tido um trabalho de escritório fazendo liaison com os militares dos EUA, e onde passou a se interessar por veículos autônomos.
Uma apresentação o levou a Michael Granoff, fundador da firma de capital de risco Maniv Mobility e um dos primeiros apoiadores da startup de veículos elétricos Better Place. Granoff, que tinha dinheiro para investir, o contratou na hora, diz Sakkers. Nenhum dos dois havia sido um investidor de risco até aquele momento, então eles construíram um fundo “quase por acidente”, aprendendo à medida que avançavam. Sakkers diz que geria o processo de investimento no dia a dia, apoiando fundadores israelenses que traziam habilidades de cibersegurança para o mundo automotivo, e depois expandindo para os EUA e outros mercados.
Em 2021, Sakkers diz que era um parceiro igualitário na economia da Maniv, mas queria algo diferente — mais formal e escalável — então seguiu por conta própria. Hoje, a RedBlue apoia o que ele chama de “economia real”, incluindo robótica, logística, manufatura e energia.
Chegar a esse ponto tem sido tanto um teste de resistência quanto de capacidade de vendas, ao que parece. Sakkers diz que os parceiros limitados institucionais, organizações como dotações universitárias e fundos de pensão, têm sido os mais difíceis de conquistar porque seus cheques são pequenos (e os deles são comparativamente enormes), mas também porque seu modelo de risco é construído para “evitar zerar”, e é por isso que eles tendem a gravitar em direção a marcas estabelecidas.
Segundo Sakkers, é semelhante aos fundadores que passam a ser vistos como “inevitáveis”, depois de já terem fundado outra empresa anteriormente. Enquanto isso, fundadores estreantes frequentemente lutam contra a “gravidade da percepção”, o que significa que uma marca mais dominante pode distorcer a forma como as pessoas percebem uma mais nova.
A resposta dele tem sido deixar que os resultados falem por si, mas isso leva tempo. “É um jogo de longo prazo de construção de confiança, demonstrando desempenho ao longo do tempo”, diz Sakkers.
O primeiro fundo foi uma prova de conceito, apoiado por LPs que ele conhecia há algum tempo, incluindo *family offices*. O segundo conta com *family offices* e instituições.
A RedBlue emite cheques pequenos, de US$ 50.000 a US$ 100.000, participando principalmente de negócios liderados por outros investidores em vez de liderá-los. Isso permite fechar mais negócios e ser “o último investidor a entrar” ao prometer ajuda prática, incluindo apresentações a investidores líderes como Andreessen Horowitz e Thrive Capital, e a clientes. Os fundadores esperam pouco dos VCs, na visão de Sakkers, então a RedBlue tenta superar as expectativas na parte de suporte.
Segundo seu relato, os resultados são fortes. Dos 28 investimentos, ele diz que 15 foram valorizados, e ele cita uma taxa interna de retorno líquida “significativamente acima de 50%”. Houve apenas uma saída — uma aquisição focada em talentos (*acqui-hire*) — de modo que a maioria dos ganhos do minúsculo fundo permanece no papel e não realizada.
Registros públicos sustentam parte da história de Sakkers. A HappyRobot, apoiada pela RedBlue desde o início, levantou uma Série C de US$ 150 milhões a uma avaliação de US$ 1,2 bilhão em agosto. A Westmag, que fabrica motores para drones e robôs e que Sakkers apoiou na fase pré-seed ao lado de Nat Friedman, emergiu em junho com um seed de US$ 11 milhões liderado pela Andreessen Horowitz. A Flai, uma startup de IA para concessionárias de automóveis, seguiu seu seed de 2025 com uma Série A de US$ 27 milhões. E a Humble Robotics, uma startup de caminhões autônomos em cuja rodada seed de US$ 24 milhões a RedBlue participou, anunciou uma Série A de US$ 51 milhões liderada pela Obvious Ventures no início deste mês.
Sakkers argumenta que a disciplina é o seu diferencial. A RedBlue publica ensaios de teses, como um sobre robótica, e opera em um banco de dados personalizado que ele construiu com o Claude Code para registrar relacionamentos, notas de reuniões e apresentações.
Isso permite que ele e sua única diretora em período integral, baseada em Nova York, trabalhem de forma assíncrona. Os agentes de IA, segundo ele, são “inútil se tiverem apenas que adivinhar”, então tudo é colocado por escrito. Ele contrasta isso com o modelo mais artesanal da Benchmark, que, segundo ele, se adapta a uma firma com um histórico que ele não possui. Cronogramas longos de saída para empresas do mundo físico também não o preocupam: até mesmo um fundo de US$ 50 milhões a US$ 100 milhões, diz ele, pode vender participações no mercado secundário.
Os dados não são uniformemente sombrios. Fundos de capital de risco menores, entre US$ 1 million e US$ 10 million, superam consistentemente os fundos maiores de US$ 100 milhões ou mais na ponta superior do TVPI líquido (valor total em relação ao capital pago, que compara o valor total de um fundo com o dinheiro investido nele) em safras recentes rastreadas pela empresa de software Carta.
Enquanto isso, Sakkers está por aí batendo a portas, fazendo apresentações entre partes díspares e ligando para repórteres como este para contar sua história. Não é fácil deixar sua marca em um mundo onde os despojos acumulam-se para poucos, mas ele diz que nunca considerou seriamente um emprego mais seguro. “A vida é curta e os arrependimentos duram para sempre”, afirma.