Devin Parekh, da Insight Partners, sobre por que a firma está se diversificando enquanto todo mundo aposta todas as fichas na OpenAI e na Anthropic
Deven Parekh coadministra a pesada firma de investimentos Insight Partners há 26 anos. Ao contrário de muitos VCs que fazem muito barulho no X e parecem viver em podcasts, Parekh e a Insight Partners tendem a manter um perfil discreto.
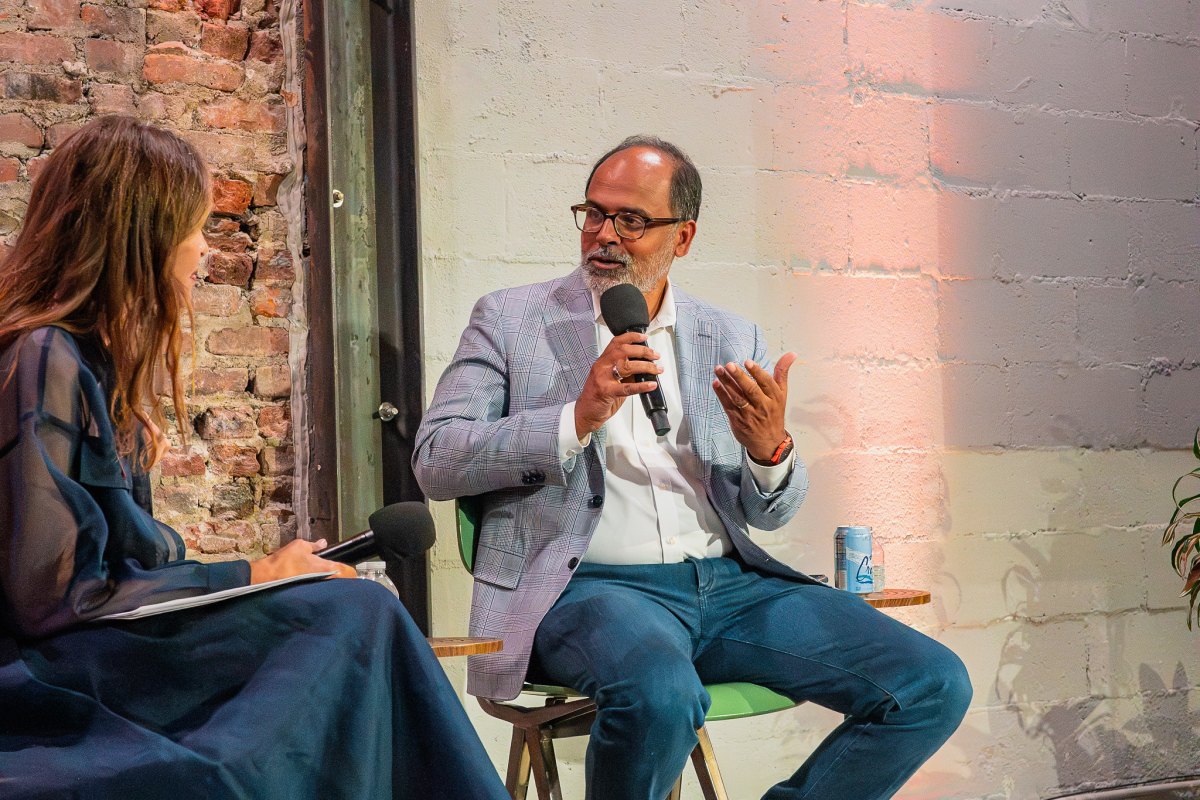
Nesta conversa com o TechCrunch em seu evento StrictlyVC na noite de quinta-feira em Nova York, Parekh foi surpreendentemente sincero sobre algumas das vitórias da firma (ela liderou e co-liderou várias rodadas na Databricks, por exemplo, e detém participações na OpenAI e na Anthropic); os negócios que ela não venceu, incluindo a badalada empresa de tecnologia jurídica de IA Legora; conflitos de interesse em investimentos de risco; e por que a Insight manteve uma estratégia diversificada, mesmo com os VCs migrando em massa para os laboratórios de IA de fronteira.
Esta entrevista foi editada para fins de extensão e clareza.
Há um pesquisador que se tornou o grande assunto da semana — eu acabei de perguntar a Keith Rabois sobre isso hoje mais cedo [e ele minimizou o pesquisador]. Você acha que as preocupações sobre o risco da IA equivalem a histeria, ou você tem preocupações reais?
Keith e eu provavelmente não concordamos sobre política, mas concordamos nisso. Claro, há o risco de algum ator não estatal conseguir acesso a um modelo de código aberto e criar uma arma biológica. Mas há uma probabilidade ainda maior de termos uma queda massiva no tempo necessário para desenvolver novos medicamentos e curar doenças. Eu aceito essa aposta.
Faço parte do conselho do NYU Langone — o que a IA já está fazendo com os dados de pacientes é incrível. Podemos olhar para 50 milhões de prontuários de pacientes e dizer a alguém que entra por um motivo não relacionado que ela tem 25% de chance de ter um ataque cardíaco. No fim das contas, acho isso altamente positivo.
Existem riscos, com certeza, assim como existem riscos na guerra de drones de nova geração. Cada geração traz novos riscos e, de alguma forma, com o tempo, o mundo ainda eleva os padrões de vida. Vamos precisar da IA para dimensionar a saúde — a população está envelhecendo e não há profissionais médicos suficientes para todos.
A Insight tem US$ 90 bilhões em ativos sob gestão, mas parece comparativamente silenciosa em comparação com empresas de tamanho semelhante. Isso é proposital?
Todo capitalista de risco acha que agora é especialista em tudo — epidemiologia durante a COVID, geopolítica durante a guerra do Irã. Não tenho certeza se somos todos especialistas em tudo. Nossa atitude tem sido: deixe o portfólio falar por si. Estamos investindo em fundadores e empresas. Precisamos nos comunicar o suficiente para que as pessoas saibam quem somos, mas nosso desempenho deve falar por si mesmo — e isso é impulsionado pelo portfólio, e não por fazermos barulho.
Você faz estágios iniciais (early-stage), crescimento (growth), buyouts e presumivelmente secundários. Qual é a divisão?
É temporal, não fixa — investimos globalmente, então não há uma alocação geográfica ou de estratégia definida. Olhe para nossos últimos sete fundos e você verá porcentagens diferentes de estágios iniciais, crescimento e buyout em cada um. Buyouts não estão ótimos agora — as taxas estão altas, os mercados de dívida não são receptivos a software, os múltiplos de saída caíram. Não fazemos um grande buyout desde 2024.
No lado de venture, as avaliações estão subindo em um ritmo que vimos antes, em 2021 — e aquilo não terminou bem. Normalmente, uma rodada subsequente significa mais dados, então você paga um preço mais alto por um risco menor. No momento, as rodadas acontecem tão rápido que quase não há dados incrementais, então você está pagando mais sem reduzir o risco. A resposta lógica é ir mais cedo. Com um fundo de escala, você pode fazer apostas menores — emitir um cheque de US$ 20 a 25 milhões em vez de US$ 500 milhões — e dobrar a aposta nos vencedores. É daí que nossos retornos vêm desproporcionalmente. Com a Wiz, emitimos uma Série A e continuamos emitindo cheques, então nosso ganho foi muito maior do que se tivéssemos parado no primeiro cheque. E se a Wiz não tivesse dado certo, isso mal teria feito cócegas em um fundo do nosso tamanho.
Como investidor global, qual porcentagem de seus negócios é regional em comparação com a concentrada em lugares como a Bay Area?
O talento tornou-se nivelado globalmente. Competimos pela Legora — meu sócio Jeff Horing voou para [Estocolmo] para apresentar a proposta à empresa, porque era lá que o fundador estava. Perdemos essa para a General Catalyst.
Dito isso, o talento em infraestrutura de IA está genuinamente concentrado em São Francisco — meu filho de 23 anos, que também é VC, está se mudando para lá porque diz que não se pode investir em IA sem estar lá. Mas a densidade de talentos varia por vertical: a Ramp é de serviços financeiros, e esse talento está concentrado em Nova York. Portanto, o investimento em IA vertical pode ser mais geograficamente diverso do que a IA puramente de infraestrutura.
Por que você perdeu a Legora para a General Catalyst?
Não sei o motivo específico, mas acho que eles venderam sua proposta de valor melhor do que nós vendemos a nossa daquela vez. Há muitos exemplos em que aconteceu o oposto. O mundo é grande; não precisamos vencer todos os negócios.
Você investe em empresas rivais — OpenAI e Anthropic. Isso já foi um tabu no VC. Isso causou alguma angústia dentro da firma? Você se preocupou com o que os fundadores absorveriam disso?
O debate interno foi mais sobre se deveríamos ter entrado em rodadas anteriores. É muito dependente do estágio. A Khosla fez a Série A da OpenAI, e não havia como eles terem investido na Anthropic depois, e se tivéssemos feito a Série A da Anthropic, provavelmente também não poderíamos ter feito a da OpenAI. Uma vez que você está em um estágio posterior, fora do conselho, sem liderar a governança, você está apenas comprando uma ótima ação.
Víamos a OpenAI como a jogada dominante de consumo e a Anthropic como tendo uma clara estratégia empresarial; isso está mudando em tempo real. Como essas empresas precisavam levantar de US$ 30 a US$ 100 bilhões, elas deixaram de poder ditar exclusividade. Dito isso, no estágio de Série A/B, temos restrições de compartilhamento de informações e não investimos em empresas concorrentes diretas, embora alguns fundadores sejam sensíveis até mesmo a uma sobreposição de receita de 2%.
Vocês estão ficando mais agressivos em IA física?
As empresas de inteligência física ainda são, em grande parte, projetos científicos. Não que elas não venham a se tornar negócios reais, mas você está fazendo uma aposta em quando a adoção da robótica acontecerá, sobreposta a uma aposta sobre se ela acontecerá ou não. Estamos observando, mas ainda não chegamos lá.
OpenAI e Anthropic levantaram cerca de metade de todo o capital de VC no primeiro semestre deste ano. Você acha que os LPs se preocupam com o risco de concentração?
Não estamos excessivamente concentrados, então não é um problema para nós. Mas sou um LP em outros fundos, e conheço dois fundos agora — levantando todo o seu fundo em um mês — cuja proposta é literalmente "35–40% deste fundo vai para uma dessas duas empresas". Não estou dizendo que a OpenAI e a Anthropic não vão se dar bem. Mas este negócio sempre recompensou a diversificação em um horizonte longo. Estamos no fundo 13, então temos que pensar em termos de dez fundos, não de um.
Neste momento específico, se 25% do nosso fundo estivesse na Anthropic, nossos retornos pareceriam melhores. Mas os dados ao longo do tempo não apoiam a concentração excessiva, e a maioria dos LPs também não quer essa exposição — embora empresas como Founders Fund e Thrive tenham se saído muito bem executando estratégias concentradas. Sempre haverá exceções que executam isso bem.
Os secundários são atraentes agora, dado quanto capital foi levantado em 2021–2023. Como você está pensando sobre isso?
O problema maior é que muitos fundos levantaram muito dinheiro e não devolveram nada disso aos LPs. Muitos fundos de primeira e segunda viagem não vão levantar um próximo fundo porque não priorizaram a liquidez. Eu digo aos gestores de fundos que Aconselho: se a Anthropic vai triplicar a partir daqui, tudo bem — tire sua base de custo de qualquer maneira. Os LPs querem saber que você pode transformar posições em dinheiro; esse é o trabalho.
Fomos culpados disso no início também. Sendo um dos maiores LPs na maioria dos nossos próprios fundos, pensávamos: "Por que vender se pode dobrar de novo?" Mas os LPs não são pagos dessa forma. Nos últimos dois anos, devolvemos mais de US$ 20 bilhões aos LPs por meio de vendas estratégicas e IPOs, com alguns bilhões a mais a caminho. O DPI importa, mesmo no fundo 13. Os secundários são realmente um mecanismo de liquidez, muitas vezes para investidores de venture iniciais mais do que para funcionários. Ninguém reclama de um 10x que continua sendo 10x, mas se cair para 5x, as pessoas perguntam por que você não vendeu.
O VC Elad Gill argumentou que há uma janela estreita — talvez de 6 a 12 meses — em que a avaliação de uma empresa nunca mais será tão alta, e os fundadores devem vender aproveitando isso. Você tem essa conversa com seus fundadores?
Estamos sempre tendo essa conversa, embora os fundadores me ouçam tanto quanto meus filhos me ouvem. É caso a caso, mas quando um fundador recebe uma oferta a uma avaliação inflada, eu pergunto o que acontece quando o mercado corrige, porque ele vai corrigir, mesmo que eu não possa te dizer quando. Se eu pudesse prever o momento, estaria em uma ilha gerenciando meu portfólio, não falando com você. Você não precisa vender tudo; reduza o risco em 10 ou 20%.
No momento, as avaliações estão subindo tão rápido que as pessoas assumem que a tendência continua, mas você não pode fazer US$ 40 bilhões renderem 50% a cada dois meses durante dois anos sem se tornar a economia mundial. Essa matemática não funciona.
A Anthropic provavelmente abrirá capital em breve, com a OpenAI presumivelmente logo atrás. O que esse IPO significa para a indústria?
A Anthropic já é maior do que a Salesforce e tem quatro anos — o fato de poderem abrir capital não significa necessariamente muita coisa para todo mundo. Você terá três empresas — SpaceX, Anthropic, OpenAI — abrindo capital em um espaço de seis a oito meses, cada uma avaliada em mais de um trilhão de dólares em valor de mercado, e o mercado absorveu a SpaceX muito bem. A verdadeira pergunta é quando o próximo patamar de empresas abrirá capital e qual padrão isso estabelecerá. Se você é um investidor do mercado público vendo algo ir de zero a US$ 65 bilhões em quatro anos, "dobrar, dobrar, triplicar, triplicar" não parece mais tão emocionante em comparação. Mas essa taxa de crescimento de 10x não pode continuar para sempre. Eventualmente, até essas empresas se tornam empresas de crescimento normal, e você precisa dos mercados públicos para isso. Acho que veremos mais desses IPOs nos próximos 18 meses.
Com tanto capital travado, todo esse dinheiro de LP fluindo de volta finalmente sustentará a febre?
Todos nós fazemos isso em nossas vidas pessoais — ficamos de fora de um mercado caro até não aguentarmos mais, e entramos com tudo bem na hora em que deveríamos estar recuando. Os LPs fazem a mesma coisa em nível macro; todo mundo queria entrar antes de 2021, recuou depois, e agora os mesmos LPs estão voltando a investir em massa. Esse ciclo de boom e derrocada é difícil de evitar. Fundos de crescimento de venture de US$ 6 a US$ 10 bilhões costumavam ser raros; agora são comuns.
Quanto tempo você dá a uma empresa com uma estrutura de capital ruim antes de decidir entre dobrar a aposta ou ir embora?
Isso varia enormemente. A Wonderful [uma plataforma de agentes de IA corporativa] foi criada há menos de dois anos; fizemos duas rodadas e agora ela está avaliada em US$ 5 bilhões — uma duplicação muito rápida. Por outro lado, alguns investimentos de 2021 não foram a lugar nenhum por três ou quatro anos antes de encontrarem adequação produto-mercado. É parte do motivo pelo qual fazemos revisões de portfólio — recentemente analisamos 300 empresas do portfólio ao longo de três dias, verificando não apenas as grandes posições, mas procurando aquelas que mostram um ponto de inflexão digno de dobrar a aposta, comprar no mercado secundário ou, em alguns casos, recuar.
Nosso melhor exemplo é a Armis, uma empresa de segurança. Perdemos o negócio inicial para a Sequoia, mas meu sócio manteve o relacionamento vivo com um cheque de US$ 5 milhões de um fundo de US$ 11 bilhões. Dezoito meses depois, compramos toda a tabela de capitalização, incluindo a Sequoia, com um cheque de nove dígitos, e a vendemos para a ServiceNow este ano por US$ 7 bilhões. Às vezes você ganha dinheiro com cheques pequenos, às vezes com grandes. O objetivo é encontrar os melhores fundadores nos melhores mercados.
Atualização: Uma versão anterior desta matéria não mencionava que Keith Rabois havia sido questionado sobre os comentários do ex-pesquisador da Anthropic Jacob Coxon antes de Parekh. Rabois foi questionado primeiro; Parekh recebeu então uma versão da mesma pergunta.