Sem agenda, sem pressa, sem sair de São Francisco: os sócios da Benchmark sobre investir em um mercado frenético
Os jogadores às vezes mudam. Eu me sentei com quatro dos sócios da Benchmark três anos atrás, e três dessas pessoas não estão mais na firma. Os compromissos de capital também mudaram. Neste verão, a Benchmark anunciou US$ 2 bilhões distribuídos em dois fundos, marcando apenas a segunda vez em seus 31 anos de história em que se desviou de captar um veículo muito menor.
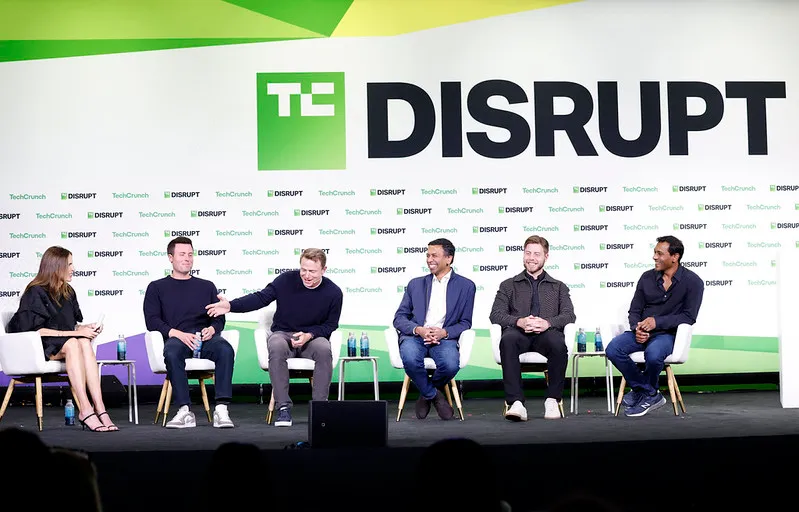
Mas no TechCrunch Disrupt desta semana, os cinco sócios da firma de venture capital retrataram de forma convincente uma equipe unida que não está prestes a pisar no fundo do acelerador, mesmo que muitos de seus rivais façam exatamente isso. O mundo pode estar acelerando, mas eles estão investindo no ritmo que a Benchmark sempre adotou: apenas duas ou três novas apostas por ano por sócio. O mundo está inundado de informações, mas suas reuniões de sócios às vezes continuam sem pauta. E embora os indicadores econômicos apontem para problemas à frente, eles não parecem muito incomodados, vendo muitos dos sinais de alerta como produtos da histeria alimentada pelo X.
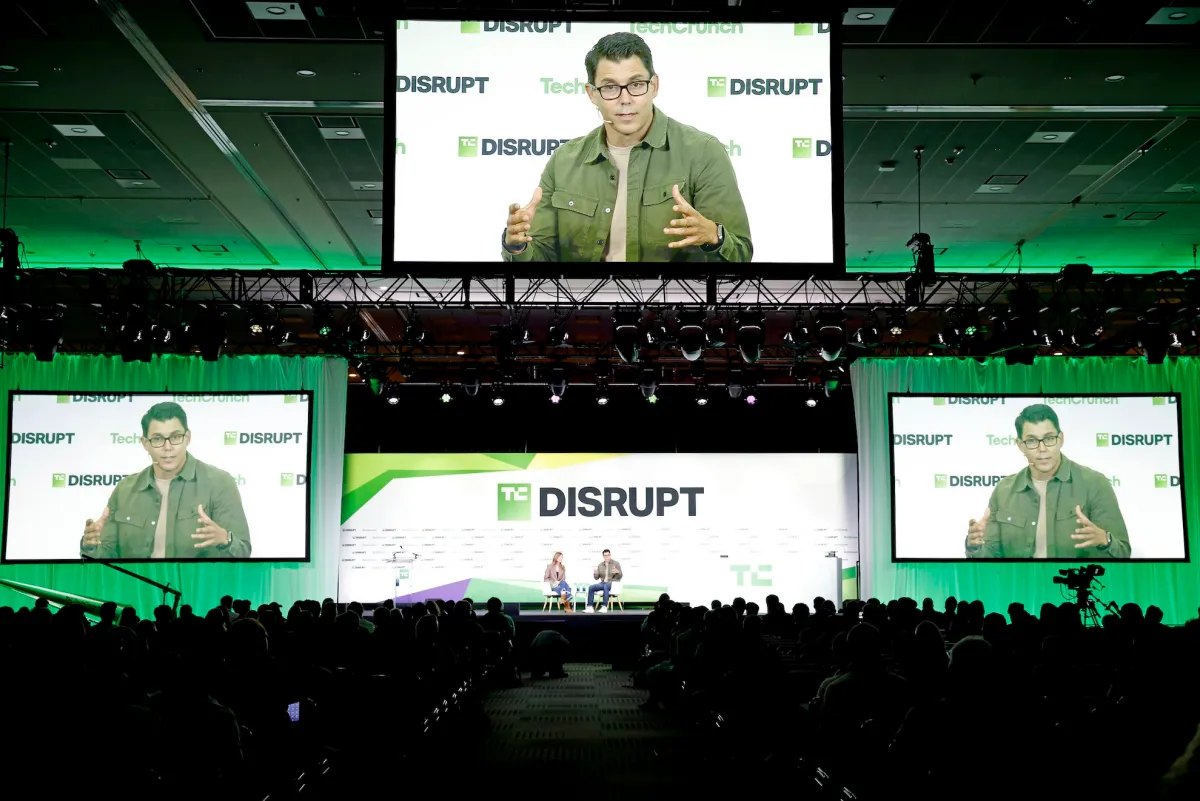
Eis o que os cinco sócios gerais da Benchmark — reunidos em nosso palco — tiveram a dizer no evento. Alguns dos comentários abaixo foram editados por questões de extensão e clareza; você pode assistir à entrevista completa no final do artigo.
A Benchmark evoluiu de algumas maneiras, incluindo um fundo principal maior e um novo fundo de crescimento. Como vocês pensam sobre se adaptar sem perder aquilo que faz da Benchmark o que ela é?
Peter Fenton: O ofício que não mudou é o fundo principal: trabalhar de perto com os fundadores no início. Geralmente é um compromisso de 10 a 15 anos, [trabalhando] ombro a ombro, e isso não escala. Também houve inflação. Mantivemos o fundo principal em US$ 500 milhões por 20 anos, e ele simplesmente sofreu inflação para ficar consistente com a economia existente, o que não havíamos feito e isso provavelmente foi um erro tático de nossa parte.
[Quanto ao fundo de crescimento] é uma expansão do nosso mandato. De certa forma, recebemos permissão do ecossistema para fazer mais do que apenas o negócio principal de estágio inicial. [Não ter tido isso antes] era como um espinho em nossos olhos. Várias oportunidades que chegaram à Benchmark teriam retornado entre 10 e 1.000 vezes para a Benchmark, e ficávamos limitados pelo nosso foco em estágio inicial.
Vocês estão pensando em fazer um punhado de apostas com esse fundo de crescimento de US$ 1,25 bilhão?
Fenton: Todos nós temos respostas diferentes, o que é a beleza de uma sociedade. Eu adoraria que tivéssemos, como diz aquele ótimo artigo do J.P. Morgan, a agonia e o êxtase de um portfólio concentrado. Se o fundo for bem-sucedido, um ou dois investimentos gerarão 90% dos retornos. Então eu acho que serão de quatro a seis, talvez de sete a oito.
Ev, você trabalhou na Founders Fund, na Bond e na Kleiner Perkins. Em que a Benchmark difere delas?
Ev Randall: No fim das contas, toda empresa é uma coleção das pessoas dentro dela e de como elas trabalham juntas. Algumas são muito hierárquicas, com uma equipe de investimentos de 50 ou 60 pessoas e processos de investimento federados em grupos de produtos. E então você tem pequenas parcerias. Bem cedo na minha carreira, fui atraído por pequenas parcerias porque elas permitem um nível maior de fluxo e fidelidade em suas conversas, onde você não sente que está tomando decisões através de alguma estrutura corporativa bizantina. Vocês estão indo para o campo juntos, como um time esportivo indo para o campo juntos.
E a outra parte é: você tem que encontrar o seu pessoal, você tem que encontrar pessoas de quem você não apenas gosta, mas que admira. Com a Benchmark, com a safra atual de sócios gerais, era óbvio que todos gostavam uns dos outros e se entendiam, mas ia além disso. É um grupo que se admira e aprende mutuamente. Essa mistura de atributos é muito rara, e quando a vi, quis entrar imediatamente, e acho que o Jack sentiu o mesmo como recém-chegado.
Jack, você entrou em fevereiro, mas faz apenas um ano que você captou um segundo fundo de US$ 275 milhões para sua própria firma no que você disse ao Wall Street Journal que levou uma semana. Você tem um podcast extremamente popular. Por que entrar na Benchmark?
Jack Altman: É engraçado. Fiz o podcast com esses caras no começo deste ano e, durante o podcast, obviamente conversamos sobre o compromisso de ser um fundo pequeno, mas mais do que isso, o que ouvi foi que eles querem ser as primeiras pessoas para quem os fundadores ligam, querem ser concentrados e realmente se importam. Muita coisa nesta indústria está atrelada a dinheiro e status, e o que senti na equipe da Benchmark naquela época, e dez vezes mais agora que os conheço tão bem, é que é um grupo que realmente se importa com os fundadores e em ajudar as empresas. E eu gostava de ser um investidor individual... mas em um mercado tão louco assim, eu não sei como me sentiria descobrindo tudo sozinho. Ter um grupo de pessoas tão inteligentes, focadas e motivadas para aprender junto e com as quais aprender tem sido incrível. Não há lugar melhor para aprender.
Me disseram que vocês se reúnem às segundas-feiras sem pauta.
Chethan Puttagunta: O Jack tentou criar uma pauta. [Risos.]
Altman: Eu tenho uma pauta para a próxima segunda-feira.
Eric Vishria: É estranhamente arbitrário, honestamente. É uma conversa contínua. Em uma época de rápida mudança, você está tentando descobrir o que está se tornando possível e que não era possível seis meses atrás, e quem está curvando a luz. Conversamos sobre quais empresas estamos conhecendo, o que despertou nosso interesse e por quê, o que estamos vendo nas reuniões de conselho. Você pode tentar sistematizar, mas uma das belezas de cinco pessoas é que você não precisa fazer isso. É uma conversa de décadas que só funciona se você for pequeno e realmente gostar de passar tempo junto. Depois desta sessão, vamos jantar com um dos pouquíssimos empreendedores que construiu uma empresa multibilionária, alguém em quem não investimos, apenas para alongar o nosso pensamento.
Puttagunta: Parte de não ter uma pauta é que você precisa de espaço para ser reativo. Se um fundador precisa de ajuda para contratar um executivo ou fechar uma parceria estratégica, nós cinco podemos ficar à disposição deles.
Vocês são uma parceria igualitária. Uma pessoa pode vetar um negócio?
Puttagunta: Ninguém sabe. Nós não temos regras sobre isso.
Altman: Na verdade, eu não sei. Eu estava esperando para ver o que outra pessoa faria.
Isso nunca aconteceu?
Altman: Como a firma é estruturada em torno de um baixo volume de negócios, você não quer realmente ter todo esse rigor. Se investíssemos em 100 ou 200 empresas por ano, você iria querer um CRM e um processo formal de votação. Como é tão raro, a falta de estrutura é um enorme ativo.
Fenton: Um dos aspectos diferenciadores da nossa marca é que não somos tão convencidos a ponto de chegar e dizer ‘vencedor’ ou ‘perdedor.’ Não é o Shark Tank. Nós sentimos uma espécie de admiração, por falta de termo melhor, diante de todas as possibilidades... O caso ocasional em que alguém polarizador aparece — os empreendedores sentem isso. Se alguém na sala não gosta de você, não somos um ótimo parceiro.
As empresas estão crescendo mais rápido do que nunca. Eu imaginaria que é mais fácil sentir que você está perdendo oportunidades se não investir com maior frequência. Vocês aumentaram o ritmo?
Puttagunta: Acho que o ritmo é consistente. Acho que parte da realidade do capital de risco no nosso negócio é que nós não vamos fazer parte de todas as empresas de sucesso, e tudo bem. Há empresas que identificamos, percebemos que o empreendedor tem alguma grande força, e queremos amplificar essa força. E é nosso trabalho encontrar uma maneira de trabalhar com essa pessoa. Meio que não importa quanto capital eles querem captar, ou qual estrutura, ou onde estão. Você simplesmente tem que lidar com tudo isso.
Uma tendência que interessa aos fundadores é o fato de VCs investirem em empresas concorrentes. Esse pacto entre VC e fundador mudou porque as empresas estão crescendo tão rapidamente e se expandindo para o território umas das outras?
Vishria: Uma das coisas que compõem o nosso ethos é que estamos assumindo um compromisso com um empreendedor e, através desse compromisso, estamos dizendo que vamos trabalhar com você nessa empreitada, seja ela qual for, e estamos trabalhando de perto o suficiente onde isso importa, e deve importar para eles, assim como importa para nós. A dura realidade deste mundo é que todas as empresas estão evoluindo muito rapidamente, e então você tem empresas que vão naturalmente evoluir de uma coisa para outra, ou pivotar ou mudar, e você vai ter conflitos. Essa é simplesmente a realidade da dinâmica atual...
É claro que mantemos a confidencialidade e fazemos essas coisas, tendo a sorte de não acabar nesse tipo de conflito direto insano [como aconteceu recentemente com as empresas rivais Factory e Cognition]... esse compromisso de exclusividade nessa área é realmente importante. Mas as coisas estão evoluindo. Não há dúvida sobre isso.
Puttagunta: E acho que as pessoas são ultra-ambiciosas nesta era da IA. À medida que o custo de programar novos produtos efetivamente vai a zero, os fundadores veem uma área de atuação e querem atacar essa área de atuação, então acho que provavelmente vai acontecer mais vezes de vocês começarem a esbarrar uns nos outros. Mas há uma maneira de manter esse relacionamento e ser respeitoso.
Jack, você já fez algum investimento pela Benchmark e, se sim, sentiu muita pressão com esse primeiro negócio?
Altman: Eu já fiz, alguns, e alguns são recentes, então nem todos foram divulgados. Meu histórico era em software, mas desde que entrei, fiz chips, robótica e infraestrutura. Alguém me perguntou quando entrei: ‘Como foi a integração?’ E eu respondi: ‘Foi perfeita. Não houve integração.’ O Chethan ou o Eric me disseram logo no começo: ‘Ei, você vai se sentir pressionado no seu primeiro. Não se sinta. Você vai fazer muitos investimentos enquanto estiver aqui. Todo esse jogo inclui leis de potência malucas. A probabilidade de ser o seu primeiro é baixa.’ ... Eu confiei que eles entendiam qual era o meu formato como pessoa, como investidor, e eu tentaria ser o mais consistente possível com isso.
Realmente é uma dinâmica de grupo em muitos desses casos. Os investimentos que fiz, acho que não teríamos vencido se eu não tivesse meus sócios. Não sei se eu saberia como chegar a um sim sem eles.
Eric, a empresa de chips de IA Cerebras foi uma aposta incomum para a Benchmark na época em que foi feita. O que o persuadiu a seguir em frente com ela?
Vishria: Nós investimos na primavera de 2016, na primeira rodada. Não fazíamos um investimento em hardware há 10 anos. Os fundadores pareciam bons, eles tinham uma tese muito simples, e eu não entendia a maior parte do resto. Na noite de domingo, antes de voltarem para apresentar a proposta à sociedade, o Peter me disse que aquilo ia contra tudo o que ele havia aprendido em venture capital. Então, após a apresentação de segunda-feira, ele havia mudado de ideia. Grande parte disso é entender os instintos uns dos outros. Isso iniciou uma jornada de muitos altos e baixos e várias mortes potenciais da empresa ao longo do caminho, e está longe de acabar. O romantismo de se apaixonar por um fundador e por uma ideia é o porquê de fazermos isso.
Fenton: O Andrew e seus cofundadores são hereges. O que eles estavam dizendo era pouco ortodoxo, e você vê isso hoje, com as pessoas detonando a ação porque ela é polarizadora. É exatamente onde temos que estar como investidores. Se é consenso, por que existe uma startup?
Nesse ponto, a Cerebras foi precificada a US$ 185 quando abriu o capital no início deste ano, disparou para US$ 350 e voltou para perto de US$ 185. Por quê?
Vishria: Cerca de seis semanas antes do IPO, eu mostrei o gráfico de ações da empresa ao lado de vários outros gráficos: CoreWeave, Datadog, DoorDash, Amazon. Do pico ao vale, é insano quantas delas oscilam 500% em um ano, para cima e para baixo. Então, quem sabe? Você controla o que pode controlar e atualiza os mercados públicos a cada 12 semanas. Ser uma empresa de capital aberto exige um estômago de titânio, e os funcionários precisam entender isso.
Seu ex-colega, Bill Gurley, argumenta há muito tempo que o processo tradicional de IPO está quebrado, que o salto de preço no IPO beneficia os banqueiros e seus clientes — não a empresa. Ele é um defensor das listagens diretas. Alguém aqui concorda com esse pensamento?
Vishria: Acho que talvez deste grupo, eu seja o único que trabalhou em uma listagem direta. Com certeza pode fazer sentido. Acredito que a realidade para esta safra de empresas de IA é que será improvável porque elas precisam de capital, e precisam de muito capital. No fim do dia, os IPOs captam dinheiro. A Cerebras captou US$ 6 bilhões. Isso importa, então acho que provavelmente é improvável para esta safra apenas porque a maioria delas precisa de capital.
Pode vir aí uma correção severa? Muitas empresas de IA esgotaram o fluxo de caixa livre. É muito caro para as empresas pegarem empréstimos. Também acabamos de ver a primeira falência de IA com a Character.AI.
Randall: Tentar prever o macro com precisão é sempre uma tolice. O que mais mudou desde que comecei a investir é o ambiente de informação. A Character.AI era o cadáver remanescente de uma empresa cujo fundador e equipe foram integrados ao Google há um ano e meio, e ela já havia sido vendida por US$ 2,3 bilhões; o fato de seu pedido de recuperação judicial (Chapter 11) estar sendo interpretado como um efeito de calmaria na IA mostra que o ambiente de informações para ações públicas em tecnologia foi tragado de forma drástica para essa câmara de eco hiperativa do X.
Se você olhar para o mercado hoje e vir onde CoreWeave, Nebius e todas essas empresas estão sendo negociadas, esses números se devem aos valores de ARR de duas empresas privadas que provavelmente abrirão o capital nos próximos 12 meses... Há tanto capex e tanto investimento circulando através da saúde estimada e projetada da OpenAI e da Anthropic.
Nossas empresas veem tanta demanda que não conseguem capacidade de computação suficiente para atender aos clientes dispostos a pagar a elas boas margens brutas. Não há nada inerentemente pouco saudável no ecossistema de IA. O que não é saudável é a volatilidade gerada por dados que costumam ser falsos ou exagerados em busca de cliques. Eu realmente acho que a abertura de capital da OpenAI e da Anthropic seria saudável, para que o mercado pare de oscilar de 5% a 10% toda vez que uma conta anônima atualiza uma estimativa.
Essas duas empresas também trouxeram de volta o centro de gravidade para São Francisco. É preciso estar em São Francisco para ser um fundador agora? Vocês se interessam por empresas fora da Califórnia?
Altman: Eu não sei se é preciso estar aqui como fundador, mas acho que no momento é de longe o lugar mais fácil para conseguir talentos, capital e clientes. Provavelmente todo mundo [na equipe] trabalha com empresas que não estão em São Francisco, mas também estamos aqui em São Francisco todos os dias, então eu não diria que é obrigatório, mas diria: há um forte viés para a nossa configuração específica.
Fenton: Historicamente, mais de 90% dos retornos de capital vieram de empresas fundadas aqui. Existem belas histórias fora dessa distribuição de probabilidade densa — o Shopify é um ótimo exemplo, a Ramp — mas o efeito de ecossistema que ocorre quando você tem uma empresa de bem-sucedida e isso leva a um histórico de ótimos executivos [e] pessoas ambiciosas faz com que o sarjeta do sucesso seja elevado. Acho que isso não aconteceu sistemicamente em nenhum outro lugar exatamente como aqui.
Randall: Estou tentando pensar em alguma empresa que não seja de São Francisco com a qual eu tenha me reunido nos últimos 18 meses e que não estivesse ativamente dizendo que passava tempo em São Francisco. Elas estão abrindo um escritório em São Francisco, estão passando metade do tempo em São Francisco ou estão planejando se mudar para São Francisco. Ferro afia ferro. Se você quer estar perto de pares que farão de você a melhor versão de si mesmo, é difícil pensar em uma cidade que faça isso melhor do que São Francisco na era atual em que estamos agora, com a IA aqui.