Aportes, retornos e pressão de ritmo: os investidores por trás dos fundos de venture capital abrem o jogo
Os parceiros limitados que fornecem capital para as empresas de capital de risco — o “dinheiro por trás do dinheiro” — estão se sentindo ótimos no momento. Eles estão em território desconhecido de muitas maneiras, mas também em um território potencialmente extremamente lucrativo.
Normalmente, os LPs costumam distribuir suas apostas entre várias empresas para diversificar seus próprios portfólios. Eles emitem cheques para gestores emergentes e estabelecidos, para firmas generalistas e especialistas. O objetivo é um retorno forte, mas também minimizar o risco.
Esse é o manual típico. Mas o típico foi por água abaixo. As avaliações de OpenAI e Anthropic dispararam tão rapidamente que quase todo mundo se acumulou nas mesmas duas empresas durante a alta, muitas vezes dentro da mesma firma de capital de risco, apesar da convenção de longa data do setor de evitar investimentos que entrem em conflito entre si. E ninguém está reclamando. Os LPs com quem converso parecem indiferentes a essa grande aposta, dados os retornos potenciais; eles estão esperando uma mina de ouro.
Mas eles veem perigo à frente, mesmo descrevendo isso como uma situação de “sinal amarelo”, e estão desconfortáveis com a rapidez com que os VCs estão voltando para captar novos fundos.
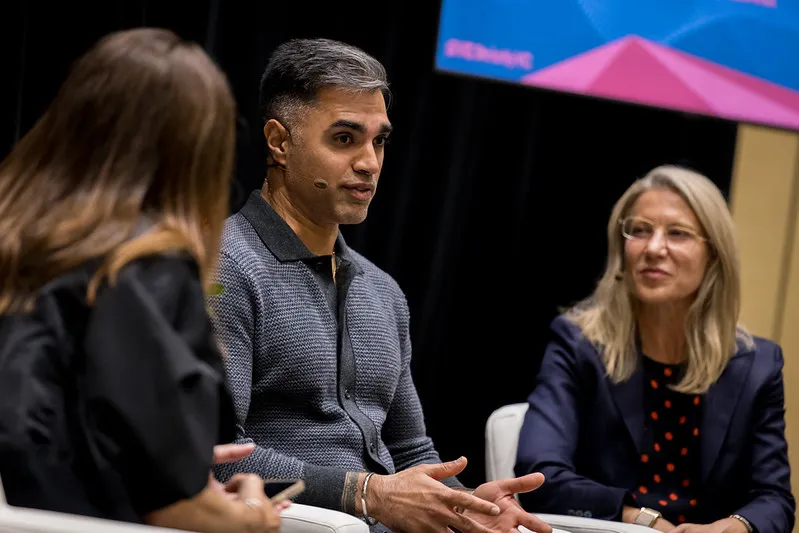
Conversei sobre tudo isso recentemente com Beezer Clarkson, da LGT Capital Partners, uma gestora de ativos diversificada com sede em Zurique, e Amit Bhatti, da TrueBridge, uma firma de Chapel Hill focada exclusivamente em capital de risco. Esta conversa foi editada por questão de espaço.
Estes são tempos estranhos — empolgantes, mas também assustadores. Como vocês estão se sentindo em relação aos seus papéis no momento e ao seu lugar neste ecossistema de startups?
Beezer Clarkson: Está muito movimentado, mas eu não diria que é assustador. Há muita mudança e muitas variáveis em jogo. Eu adoro venture capital, então acho o caos divertido. Faço isso há algumas décadas, então ver os ciclos torna tudo menos assustador. Você percebe que essas coisas acontecem e que devemos aproveitar a alta, porque às vezes há baixa, e a alta é muito mais divertida do que a baixa.
Amit Bhatti: Se é que há algo, é empolgante. O venture capital às vezes é visto como um nicho, e agora que a IA está consumindo tudo, toda a atenção está voltada para o venture capital. Isso parece o nosso momento, em vez de ser algo como “nossa, o que vai acontecer?”. O ritmo de investimento e as avaliações podem ser diferentes, mas coisas muito significativas estão acontecendo, e toda a atenção está focada neste canto do private equity.
Seus fundos agora contam com as mesmas marcas, OpenAI e Anthropic, multiplicadas em quantos fundos vocês apoiarem, e o trabalho de vocês é manter suas instituições diversificadas. O que vocês acham disso? Obviamente é ótimo agora, mas se o cenário virasse, seria menos ótimo.
Amit Bhatti: O venture capital sempre foi um negócio de lei de potência, então eu realmente vejo a concentração como algo positivo. Se estivéssemos chegando à maturidade de um dos nossos fundos e ainda houvesse muitas posições minúsculas, algo deu errado. Nossos fundos com mais de 10 anos estão começando a se consolidar em alguns nomes. Há muito Databricks, muito SpaceX, muito Stripe. Nesta geração de fundos, eu esperaria que houvesse muito Anthropic e muito OpenAI. Isso é uma característica, não um bug. Nem todas essas empresas vão dar certo, mas essa consolidação é típica. O que é diferente é a rapidez com que isso aconteceu. Eu não vejo isso como um sinal de pânico imediato.
Beezer Clarkson: No estágio inicial, você ainda vê uma grande diversidade de oportunidades, e os valores são menores. Isso se agrega nas mesmas empresas, mas os fundos de estágio inicial obviamente não estão fazendo as grandes operações de estágio final, então você tem mais diversidade lá, se é isso que você está procurando.
Fundos que investiam em ciclos de quatro anos enquadraram isso para três, depois dois, e agora 18 meses. Esse ritmo está ok ou é preocupante?
Beezer Clarkson: Estamos vendo fundos voltarem com um ritmo de um ano, o que é rápido. A norma provavelmente era de dois a dois anos e meio. Alguns fundos estão alocando muito mais rápido porque estão assumindo posições concentradas com cheques grandes. Isso pode ser um sinal preocupante. Pode dar certo, nós não sabemos, mas normalmente é mais difícil fazer uma safra de um ano e acertar.
Amit Bhatti: O mesmo para nós. Eu diria que de 24 a 36 meses era o normal. Agora, 12 a 18 não é loucura para alguns dos fundos que estão indo muito rápido. Muitos fundos estão aumentando o tamanho de seus fundos no meio do ciclo, o que é definitivamente incomum. Isso acontece em parte porque as rodadas se tornaram muito grandes. Se a Anthropic está captando um montante gigantesco de capital e você coloca 20% do fundo nela, você obviamente vai ficar à frente do ritmo. O tamanho das rodadas seed quase duplicou também, então se você quer liderar, está escrevendo um cheque duas vezes maior. Definitivamente é um sinal amarelo. Isso nos dá um pouco de azia.
Mas quando olhamos para o que esses gestores realmente compraram, os números são diferentes. Da última vez que tivemos um ritmo acelerado, houve muitos investimentos em apostas especulativas de cripto sem receita. Agora estamos vendo muitas empresas irem de zero a 100 milhões de dólares em receita, o que era totalmente inédito antes.
Se você tem um ótimo gestor que volta todo ano, mas os retornos ainda estão no papel, você pode dizer “me ligue da próxima vez” ou você perde seu lugar na mesa?
Beezer Clarkson: É muito difícil deixar um gestor e depois voltar. Isso acontece, mas é mais típico reduzir o tamanho do seu cheque. Em 2021, muitos LPs disseram: “Se eu ia te dar 10 milhões de dólares, vou dar 5 milhões, porque 10 milhões eram para dois anos”. Em nossos portfólios, o ritmo é puxado junto, então pensamos no nosso ritmo tanto quanto no de vocês.
Amit Bhatti: O mesmo aqui. Estamos construindo um calendário de quando esperamos fazer compromissos, então se alguém sai muito desse mapa, precisamos garantir que o capital esteja lá. Você vê pessoas reduzindo o tamanho ou comunicando isso com antecedência. É difícil dizer que você vai ficar de fora completamente, porque aí você não é um capital confiável. É também por isso que você está vendo aumentos de tamanho; os gestores não querem voltar e dizer que estão captando um fundo totalmente novo, então eles aumentam o antigo.
Beezer Clarkson: As pessoas também saem do venture capital às vezes porque as chamadas de capital continuam correndo sem que haja distribuições de retorno, e elas ainda precisam cumprir compromissos operacionais, seja a doação da faculdade, o hospital ou a fundação. Isso coloca muita pressão nessas situações.
Os LPs gostam de diversificação temporal, mas muitos fundos foram captados nos últimos anos, incluindo aqueles que financiaram startups a altas avaliações durante a pandemia. Como esses fundos estão se saindo e como você descreveria 2026 até agora?
Beezer Clarkson: As safras de 2021 ainda são precoces, com cinco anos de existência, mas elas servem de argumento contra a criação de fundos de um ano. Alguns vão pegar um pedaço de uma empresa de IA e parecer excelentes, mas suas chances de acertar em um ano são simplesmente menores, e as avaliações eram extremas.
Amit Bhatti: Se eu olhar para os últimos 15 anos do nosso portfólio, eu não apostaria que a safra da COVID foi a melhor. Mas algumas surpresas de destaque vão surgir dela. A OpenAI já existia nessa época, e o Cursor começou bem antes, então eles estão em alguns desses fundos. E a liquidez começou a fluir. Os últimos dois anos foram definitivamente mais lentos, mas a SpaceX é a manchete, a Cerebras foi uma grande saída (exit) este ano, houve alguns outros IPOs e muita M&A. Estamos vendo saídas de M&A de mais de 10 bilhões de dólares, uma de 60 bilhões [com o Cursor]. A liquidez está indo além dos IPOs.
Como os gestores dos seus fundos de venture capital estão pensando sobre transações secundárias? Se eu fosse um VC, eu teria ficado tentado a realizar lucros (realizar dinheiro) em OpenAI ou Anthropic.
Beezer Clarkson: As transações secundárias se tornaram muito mais sofisticadas no venture capital nos últimos, digamos, cinco anos. Isso está localizado no punhado principal de empresas, mas é muito mais prevalente do que antes, o que eu acho bom, porque o ecossistema precisa de opções de liquidez. O venture capital é baseado nisso, e se você esperar 20 anos por um IPO, isso não é o que estruturalmente todos nós achávamos que poderia ser. Elas também estão acontecendo em múltiplos níveis agora. LPs vendem participações de seus GPs, uma fatia de seu portfólio, e o tabu em torno disso é menor.
Amit Bhatti: É a terceira perna da liquidez agora: IPOs, M&A, secundários. O private equity sempre teve um mercado secundário bem desenvolvido, e o venture capital não. Era quase um palavrão. Você só vendia se estivesse em dificuldades. Depois, as pessoas ficaram com o prejuízo em 2021 e pensaram: “Eu deveria ter vendido”. Agora, mais gestores usam isso como ferramenta, e com mais cautela. Se você ainda acredita que é a empresa de lei de potência, provavelmente não vai sair de toda a posição. Mas se você pode vender 20% da sua posição e pagar o seu fundo, você provavelmente deveria fazer isso.
Há muitas vendas por parte de fundadores e programas de recompra para funcionários (employee tenders) — muitas vezes logo no início da “jornada” da empresa. Como você se sente sobre isso?
Amit Bhatti: Estávamos falando antes sobre a analogia com o cripto, onde as coisas ficaram muito difíceis em parte porque os funcionários eram pagos em tokens que tinham liquidez imediata. Qual é a sua motivação para continuar quando as coisas ficam difíceis? Então, acho ótimo que haja programas de recompra para funcionários, especialmente para empresas que já existem há muito tempo, como Stripe e Databricks, com um cenário financeiro muito claro. Para elas oferecerem liquidez parcial aos funcionários é totalmente razoável. Mas muita da cobrança recai sobre os investidores líderes. Investidores que apoiamos disseram às empresas: “Não queremos que vocês façam uma recompra para funcionários agora”. Essas conversas estão acontecendo nos bastidores, e as pessoas aprenderam algumas lições da última vez. No entanto, tudo se baseia em poder de barganha (leverage). Se o fundador tem um poder de barganha incrível...
Esqueça.
Amit Bhatti: É.
Quando essas empresas abrirem capital (IPO) e os funcionários obtiverem liquidez, eles se tornarão parceiros ou concorrentes dos seus gestores de venture capital? Esses funcionários têm redes de contatos incríveis.
Beezer Clarkson: Já vimos isso várias vezes: quando uma empresa se torna muito produtiva, os funcionários podem se tornar LPs ou GPs. É inteiramente possível que haja toda uma nova leva de gestores emergentes apoiados por pessoas que saíram da OpenAI e da Anthropic. Isso aconteceu na época do Google. Mas ser um LP significa se comprometer com muitos milhões de dólares e um negócio de várias décadas.
Amit Bhatti: A parte imobiliária [dado o disparar dos preços das casas em São Francisco] vai ser difícil. Mas essas pessoas continuam no ecossistema, investindo em outros, construindo novas empresas, iniciando novas firmas. É por isso que nenhum outro lugar vai tomar o lugar de São Francisco tão cedo.
Os custos de moradia aqui em São Francisco dispararam tão rápido. Estamos tirando a próxima geração de fundadores do mercado, e o próximo polo acaba sendo Nova York ou algum outro lugar?
Beezer Clarkson: A história diria que o efeito de densidade na Área da Baía é um grande atrativo. Talvez isso saia de São Francisco e volte para os subúrbios. Antigamente, a YC ficava em Mountain View. Nova York obviamente tem sua própria cena tecnológica muito profunda, mas há tanta densidade aqui que tem sido realmente difícil competir contra isso.
Um punhado de fundos de venture capital agora concentra a maior parte do capital comprometido por parceiros limitados. Há espaço para gestores emergentes entrarem?
Beezer Clarkson: Ainda existem gestores de primeiro fundo e emergentes, fundos um a três, sendo captados este ano, no ano passado, no ano anterior. Você ainda precisa de um ponto de vista diferenciado, uma razão de existir. A captação de recursos ficou mais difícil, mas vemos que eles estão conseguindo fundos, e o tamanho dos fundos é apenas menor. Cinquenta por cento do dinheiro pode ir para os grandes fundos, mas se o seu primeiro fundo médio for de 25 milhões a 50 milhões de dólares, ainda pode haver o suficiente deles para somar 1 bilhão de dólares.
Amit Bhatti: Há pessoas captando 5 milhões ou 10 milhões de dólares bem aqui em São Francisco, talvez formalizando seus investimentos de anjo. Muitas firmas muito conhecidas começaram com um fundo de 5 milhões de dólares. É muito melhor para um gestor emergente construir o histórico, comprovar a tese, o seu acesso e o seu julgamento com qualquer capital que você tenha, e então o segundo fundo será mais fácil de captar. Se você tentar captar 50 milhões ou 100 milhões de dólares no primeiro dia, estará criando uma montanha gigantesca para escalar.
Beezer Clarkson: Se você só fez investimentos de anjo, essa é uma história diferente de quem sai de uma plataforma onde você tem uma base instalada de LPs que te conhecem. Esses gestores normalmente captam mais.
Você pode falar sobre tipos específicos de gestores emergentes que você apoiou e o que fez você assinar o cheque?
Amit Bhatti: As pessoas definem “emergente” de formas muito diferentes. Já apoiamos fundadores que ainda administram suas empresas e investem paralelamente. Já apoiamos pessoas saindo de uma firma maior para algo mais inicial. E já apoiamos GPs extremamente jovens, de 22 e 23 anos, que têm um acesso muito próximo à próxima geração de fundadores nativos de IA. Eles iniciaram um programa de aceleração no MIT, Harvard e Stanford, e os primeiros lotes continham Cursor e Mercor. Eles são jovens, mas estão inseridos em uma densidade incrível de talentos. O trabalho de VC é garimpar, escolher, vencer, e eles fizeram um trabalho bastante decente de escolha quando não havia dinheiro envolvido. O sucesso gera sucesso no venture capital, então ficamos felizes em dar uma chance a eles.
Beezer Clarkson: Há muito mais flexibilidade agora. Lembro de uma época em que um LP não financiava alguém que tinha um emprego e também investia, e as pessoas estão abertas a isso agora. Eu invisto em gestores emergentes, junto com os estabelecidos, há 14 anos, e eles cobrem toda a gama, desde um operador que virou investidor captando 10 milhões de dólares até um spin-off captando algumas centenas de milhões de dólares. É interessante quando eles ainda estão operando, porque isso lhes dá insights. O truque é saber se eles estão fazendo o que precisam para garantir o direito de estar nas melhores cap tables (tabelas de capitalização).
Amit Bhatti: Especialmente no estágio inicial, não existe um modelo único. Você pode ser meio período, pode ser diversificado, pode ser concentrado. Há mais saídas na manga, por assim dizer, para retornar algo que seja pequeno e experimental.
Qual é o menor cheque que você vai emitir para um fundo, e quanto de um fundo você vai absorver?
Beezer Clarkson: Dado o nosso programa, é difícil fazer menos de 5 milhões de dólares. Geralmente tenho a visão de que se você [representa] uma fatia muito grande de um fundo, há desafios para o GP no futuro, então eu gostaria de não ter mais do que 20%. Há situações em que eu consideraria mais.
Amit Bhatti: De três a cinco milhões para nós, e ocasionalmente menos em cenários muito específicos. Nós realmente não nos importamos com a concentração se for o cenário certo. Nós faremos metade ou tudo. Mas a Beezer está certa de que não é o ideal para o GP, e nós dizemos a eles de antemão para diversificarem sua base de LPs. Já fizemos um fundo onde fomos metade do capital, e no fundo seguinte ficamos mais perto de 20%, porque eles se saíram bem.