Jas Khaira, da Blackstone, diz que os temores sobre a dívida de expansão da IA são exagerados
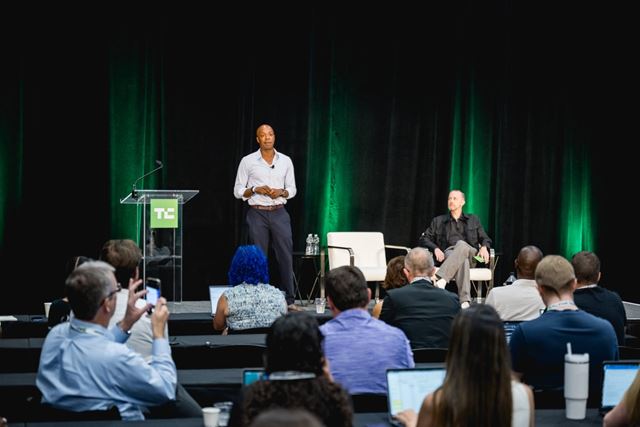
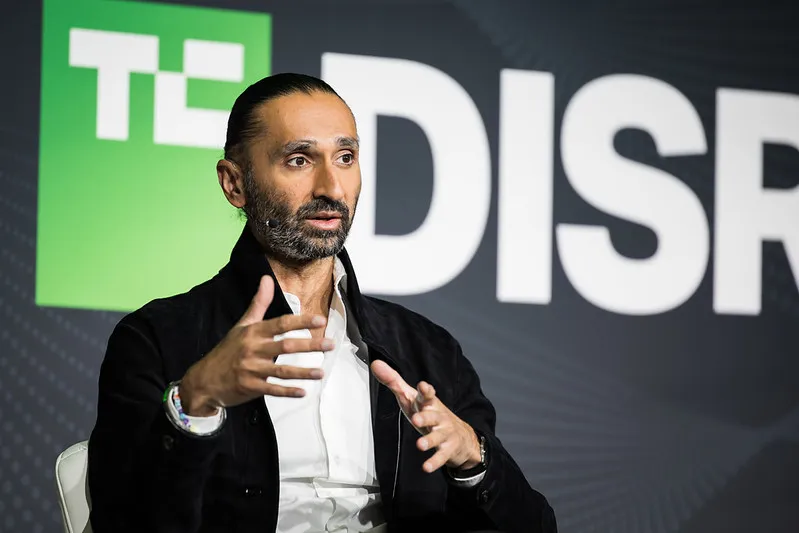
A gigante de private equity Blackstone está se colocando no centro do boom da inteligência artificial, conforme discutido na semana passada pelo veterano da empresa Jas Khaira no palco do TechCrunch Disrupt.
A empresa está emitindo cheques por meio de várias estratégias, que vão desde a oferta de empréstimos massivos para data centers até investimentos em modelos e aplicações de IA de ponta.
No início deste ano, a empresa lançou o Blackstone N1 (BXN1), um hub central localizado em São Francisco para suas iniciativas de IA. O grupo é liderado por Khaira, que se mudou de Nova York para estar no epicentro da IA.
Ao contrário de ciclos tecnológicos anteriores, como o mobile ou SaaS, que permitiram que as empresas alcançassem uma escala significativa com capital moderado, a transição para a IA exige quantidades impressionantes de investimento. Essa necessidade de capital é exatamente o motivo pelo qual a Blackstone, com seus US$ 1,3 trilhão em ativos sob gestão, pode desempenhar um papel tão crítico nessa mudança tecnológica.
Khaira enfatizou que a Blackstone se diferencia dos capitalistas de risco tradicionais por seu foco no financiamento de computação e por sua capacidade de oferecer estruturas de capital flexíveis, que vão desde dívida até ações. E ela tem investido de forma agressiva.
“Somos o maior proprietário de capacidade de computação fora das grandes empresas de nuvem (hyperscalers) hoje, seja por meio de investimentos em neoclouds, investimentos em data centers e pela capacidade de usar essa computação estrategicamente para apoiar empresas”, disse Khaira.
Por exemplo, o BXN1 desempenhou um papel fundamental em vários acordos relacionados à computação, entre eles a Crux AI, uma neocloud lançada em parceria com o Google para comercializar suas TPUs personalizadas, na qual a Blackstone comprometeu US$ 5 bilhões como investidora. Ela também apoiou a Etched, com quatro anos de existência, uma startup de chips cujo rápido desenvolvimento chamou a atenção dos investidores. Neoclouds são provedores de nuvem que alugam infraestrutura de GPU para IA.
A Blackstone foi pioneira em uma estrutura de financiamento que lhe permitiu emprestar somas massivas a neoclouds de nuvem apoiadas por venture capital, analisando tanto os contratos de clientes firmados quanto utilizando GPUs dadas como garantia.
O primeiro acordo desse tipo da Blackstone ocorreu em 2023 com a CoreWeave, pouco depois de essa neocloud ver a demanda explodir após o lançamento do ChatGPT. Apesar de ter apenas “30 milhões de receita e lucratividade mínima” na época, segundo Khaira, a CoreWeave procurou a Blackstone em busca de um empréstimo de US$ 2,3 bilhões.
A CoreWeave estava tomando empréstimos com base no valor considerável de sua ampla coleção de GPUs da Nvidia, sendo que a Nvidia também era investidora. A Blackstone também se sentiu mais confortável com o empréstimo porque a CoreWeave tinha contratos com clientes de primeira linha, como a Microsoft.
Essa transação rapidamente se tornou o modelo de financiamento para como a Blackstone e outras instituições de crédito forneceram bilhões em dívidas subsequentes para a CoreWeave e neoclouds rivais.
“Uma das principais coisas que analisamos é a natureza do cliente. E se o cliente for um cliente com grau de investimento — digamos que seja a Microsoft ou digamos que seja a Meta — o risco é precificado em relação a esse cliente”, disse Khaira.
Aproveitando o sucesso com a CoreWeave, a Blackstone fechou outros acordos de financiamento de neoclouds, incluindo a co-liderança, ao lado da Coatue, de uma linha de crédito de US$ 10 bilhões para a provedora australiana de GPUs Firmus no início deste ano.
Khaira reconheceu que, nas últimas semanas, os grandes volumes de dívida acumulados por essas empresas e por outras operadoras de neoclouds começaram a acender sinais de alerta. Apenas a dívida da CoreWeave disparou para cerca de US$ 50 bilhões, fazendo com que o fundador da Altimeter Capital, Brad Gerstner, observasse em uma entrevista recente à CNBC: “A garantia que a CoreWeave está oferecendo, que na verdade são apenas GPUs, não é mais boa o suficiente. Eles usaram isso no passado para conseguir dívida barata.”
Khaira disse que, no lado do crédito, as turbulências do mercado decorrem de uma combinação de fatores. As taxas de juros subiram em setembro, e uma inflação mais alta do que o esperado sinaliza que os custos de empréstimo podem continuar subindo. A enxurrada de ofertas de dívida para infraestrutura de IA também não está ajudando.
“Também estamos vendo spreads de crédito mais altos”, disse Khaira, explicando que os credores estão cobrando prêmios mais altos sobre taxas de juros básicas que já estão elevadas. “O custo de capital para precificar a dívida de uma Meta ou de uma Microsoft aumentou”, acrescentou ele, apontando que até mesmo gigantes da tecnologia com balanços patrimoniais sólidos e lucros consistentes estão pagando mais para tomar empréstimos.
As preocupações com o custo crescente da dívida respingaram no mercado de ações. As ações da CoreWeave caíram mais de 20% nos últimos dias, enquanto a Firmus cancelou sua abertura de capital (IPO) planejada na Bolsa de Valores da Austrália, que tinha como meta uma avaliação de aproximadamente US$ 30 bilhões.
“No fim das contas, o mercado não estava lá com essa avaliação e, portanto, acho que, como resultado, esse acordo não foi concretizado”, disse Khaira sobre a listagem cancelada da Firmus.
“O mercado está pensando qual é o preço certo para as neoclouds, qual é o preço certo para esses negócios neste momento em que as taxas de juros estão subindo”, disse ele.
Apesar dessas pressões sobre alguns provedores de infraestrutura, as empresas de IA simplesmente não conseguem obter capacidade de computação suficiente para alimentar seus modelos. O apetite delas continua impulsionando a construção de data centers.
Khaira minimizou as preocupações dos alarmistas de que o acúmulo massivo de dívidas em infraestrutura de IA pudesse levar a uma crise de crédito generalizada ou, pior, a um colapso total da economia. “Isso não parece algo em que temos bancos instáveis como em 2008”, afirmou.
Em vez disso, ele apontou que, como a grande maioria dos data centers é construída para gigantes de nuvem (hyperscalers), o financiamento da dívida que os sustenta é respaldado em última análise “pelas empresas com maior solvência do mundo”.
Além de financiar data centers, a Blackstone está ajudando empresas a adotar IA por meio de uma joint venture de US$ 1,5 bilhão chamada “Ode with Anthropic”, formada junto com a Anthropic e a Hellman & Friedman este ano. A Ode fornece engenheiros alocados em campo para ajudar as empresas a adotar a IA e integrá-la às suas operações, começando pelas 280 empresas do portfólio da Blackstone.
Quando questionado se as empresas pertencentes à Blackstone estão vendo ganhos tangíveis com a IA, Khaira admitiu que “definitivamente há retorno sobre o investimento (ROI), mas ele é desigual”. Ele descreveu a adoção de tecnologia como algo que pode seguir um “padrão do tipo dente de serra”, o que, para os céticos, pode parecer um excesso de oferta de computação antes que a adoção alcance esse patamar.