Investidores explicam como os fundadores podem captar uma Série A hoje
No mercado atual, nenhuma métrica isolada define o que é uma Série A, ou como captar uma. No TechCrunch Disrupt deste ano, três investidores ofereceram conselhos a fundadores sobre como captar uma rodada, e um deles acrescentou um aviso. Com dinheiro jorrando em IA e números de receita sendo inflacionados para justificar avaliações astronômicas, uma correção pode acontecer já em 2027.
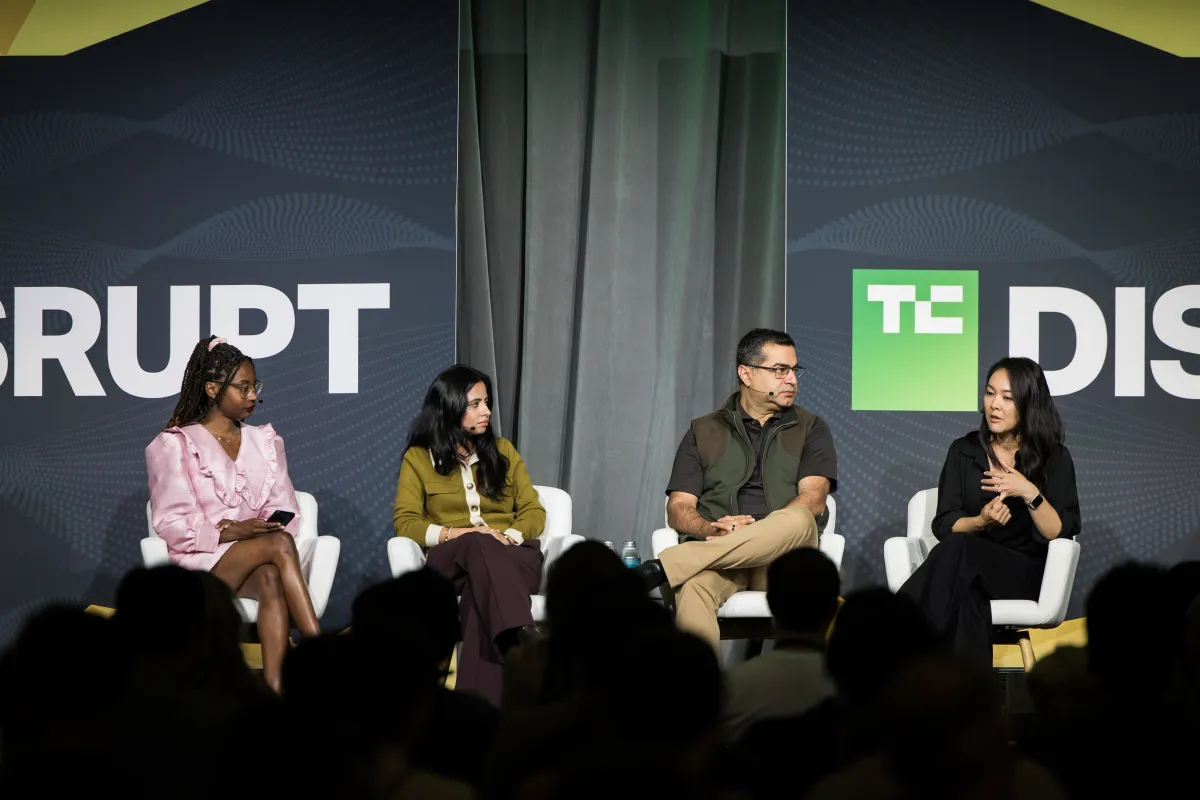
O aviso veio de Shailendra Singh, diretor-gerente da Peak XV, que falou ao lado de Jahanvi Sardana, sócia da Index Ventures, e Jenelle Teng Wade, sócia da Bessemer. “Capital semente e de risco, eu nunca vi tão disfuncional quanto agora”, disse Singh, acrescentando que o mercado atual é um dos mais difíceis para captação que ele já viu.
“O ônus é alto para convencer qualquer firma de primeira linha de que você está entre as poucas empresas especiais que podem se destacar, e então a dispersão é muito grande nos termos que você pode conseguir, quanto capital pode captar e sob quais termos pode captá-lo”, continuou ele. De fato, é comum agora ver uma empresa tentando fechar uma rodada com até três preços diferentes de uma vez só. “[I]sso é um sinal maluco de euforia de mercado”, afirmou ele.
“Estamos chamando isso de ‘tranchopalooza’”, acrescentou Sardana, referindo-se à forma como as rodadas estão sendo divididas em tranches, ou partes separadas.
Além dos avisos, os investidores detalharam o que procuram em um pitch de Série A, incluindo, em primeiro lugar, uma história persuasiva sobre por que um fundador tem chances de construir uma grande empresa. “Fundadores que conseguem atrair talentos de altíssima qualidade têm uma vantagem”, acrescentou Singh.
O que um fundador constrói também importa. Teng Wade disse que o capital está fluindo para áreas como defesa, robótica e infraestrutura de IA. Ela também observou que empresas de modelos fundamentais estão caminhando em direção à integração vertical (assumindo mais partes da pilha tecnológica por conta própria), mas ainda há espaço para novos players, incluindo neo-nuvens que alugam poder de computação para IA e neo-labs focados em pesquisa de IA.
Enquanto isso, as métricas ainda ajudam muito, mas estão menos definidas do que costumavam ser, especialmente em uma era como a da IA, em que é incrivelmente caro manter uma empresa funcionando. Teng Wade deu um exemplo de como sua empresa avaliou a Anthropic em seus primeiros dias, quando suas margens eram negativas e a empresa gastava pesadamente em computação.
No entanto, um sócio de sua equipe sentiu que a IA seria “maior do que tudo o que já esperamos em termos de prêmio de preço nos modelos de ponta”, disse ela, “tornando-se um substituto para outros tipos de software”. A lógica era que, mesmo com margens geradoras de prejuízo, o mercado seria grande o suficiente para compensar caso a empresa se tornasse uma das três principais jogadoras. Agora, a Anthropic estaria se preparando para um IPO a uma avaliação de cerca de US$ 2 trilhões. A empresa disse a investidores este mês que era lucrativa em uma base ajustada, embora essa medida exclua alguns custos.
Os investidores também falaram sobre a importância da honestidade em um mercado como este, onde números inflacionados de receita recorrente anual (ARR) circulam junto a avaliações de manchete. “Eu digo aos fundadores: se você mostrar um gráfico que exiba receita acumulada ou ARR acumulado, isso é um sinal de alerta gigantesco”, disse Singh. “Significa que seus dados de série temporal não são bons, porque dados acumulados são uma grande mentira.” Singh acrescentou: é importante que uma empresa seja intelectualmente honesta na forma como apresenta e se engaja em ciclos de alta.”
Singh disse que o mercado está cheio de “falsos positivos” porque “não é possível que todas as empresas sejam bem-sucedidas. Este é o momento mais otimista que vi no mundo do capital de risco em duas décadas, e normalmente isso é um sinal. Acho que 2027 será diferente. Acredito que veremos uma correção.”
Por fim, os painelistas foram solicitados a dar aos fundadores pelo menos um conselho de despedida. Singh foi o primeiro, lembrando aos fundadores que construir uma empresa é uma das “coisas mais terrivelmente difíceis” que alguém pode fazer. E dito isso, “lidem com isso”, afirmou. Ele também exortou os fundadores a não correrem para fechar algo, a ficarem atentos a uma fraco ajuste entre produto e mercado (product-market fit) e a manterem sempre a barra muito alta para o problema que estão tentando resolver.
Sardana disse que é importante saber fazer um pitch, mas que os fundadores devem tomar cuidado para não deixar que isso dite o que eles constroem. “Dá a impressão de que [os fundadores estão] decidindo o que construir com base no que está recebendo financiamento, o que é realmente assustador”, continuou ela. Teng Wade, por sua vez, disse que seu conselho típico de dizer aos fundadores para serem conservadores em suas projeções e pedidos não tem se sustentado muito bem.
“Eu diria apenas para serem ousados no valor pedido”, diz ela agora, e ver como o mercado responde, “e então você pode ajustar a partir daí”.