Índia acaba com gratuidade para transações maiores em sua rede onipresente de pagamentos digitais
A Índia finalmente colocou um preço em transações maiores em sua rede onipresente de pagamentos digitais, encerrando anos de processamento gratuito para comerciantes, enquanto as autoridades buscam tornar um sistema usado para bilhões de pagamentos todos os meses financeiramente autossustentável.
A Interface Unificada de Pagamentos (UPI) do país imporá uma taxa de lojista de 0,4% sobre certos pagamentos acima de ?2.000 (cerca de US$ 21) a partir de 15 de outubro, disse na terça-feira a Corporação Nacional de Pagamentos da Índia (NPCI), que opera a rede. Os consumidores continuarão usando o serviço gratuitamente, afirmou a NPCI.
As taxas de lojista para cartões de crédito normalmente variam de 1,5% a 2,5% por transação, enquanto as taxas de cartões de débito são limitadas a 0,9%, de acordo com um FAQ (PDF) divulgado pela NPCI.
A taxa de lojista da UPI é limitada a ?300 (cerca de US$ 3) para transações de ?75.000 (cerca de US$ 783) ou mais, enquanto pagamentos de ?2.000 ou menos continuarão gratuitos para os comerciantes. Pequenos lojistas que recebem até ?100.000 (cerca de US$ 1.041) por mês por meio da UPI também estarão isentos das cobranças.
Alguns setores, incluindo ferrovias, telecomunicações, seguros e combustíveis, pagarão uma taxa fixa de ?5 (cerca de 5 centavos) em transações via UPI acima de ?2.000. Transações no mercado de capitais atrairão uma taxa de 0,02%, limitada a ?300, informou a NPCI.
A medida marca uma mudança importante para um sistema de pagamentos que era gratuito para os comerciantes aceitarem desde 2020. Ela era aguardada há muito tempo pelo setor de pagamentos, que argumentava que o modelo de taxa zero tornava difícil cobrir o custo crescente de operação da rede.
Em agosto, Nova Delhi preparou o terreno para a mudança quando emendou a lei de pagamentos da Índia para permitir taxas de lojista em algumas transações via UPI. Uma notificação emitida na segunda-feira especificou que os bancos não podem cobrar tarifas sobre pagamentos via UPI de até ?2.000, abrindo caminho para taxas em transações maiores.
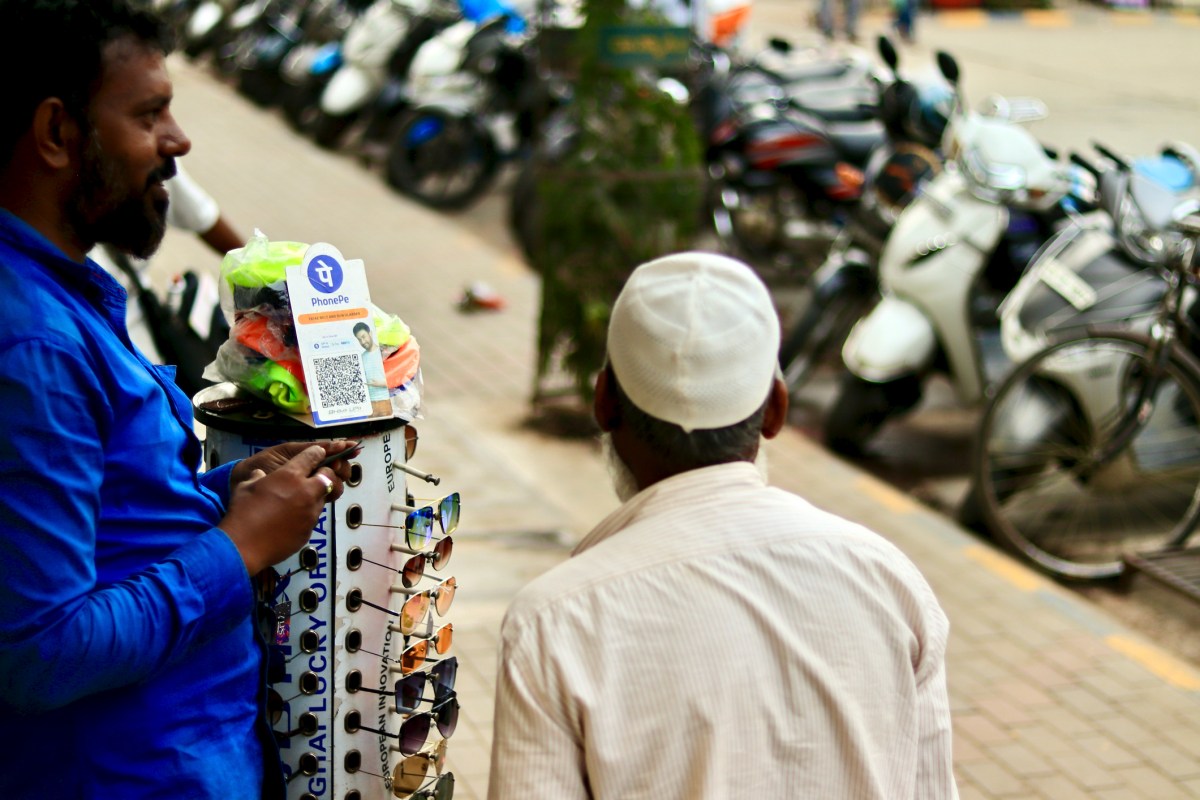
A UPI emergiu como a espinha dorsal da economia de pagamentos digitais da Índia, processando 24,51 bilhões de transações no valor de ?29,9 trilhões (cerca de US$ 312 bilhões) apenas em agosto, de acordo com dados recentes da NPCI. Sua onipresença nos últimos anos tornou a leitura de um código QR uma das formas mais comuns de pagar na Índia.
A Índia eliminou as taxas de lojista em pagamentos via UPI em janeiro de 2020 para impulsionar a adoção. Desde então, o governo indiano subsidiou bancos e empresas de pagamento para o processamento de algumas dessas transações.
No entanto, as autoridades argumentam nos últimos meses que o custo de operar a UPI em uma escala tão vasta torna o atual modelo insustentável. Estimativas da indústria, segundo a NPCI, colocam o custo anual de operação da rede — incluindo capacidade de servidores, prevenção contra fraudes e suporte técnico — em cerca de ?200 bilhões (US$ 2,1 bilhões).
As novas taxas de lojista anunciadas, afirmou a NPCI, serão distribuídas entre os participantes do ecossistema UPI e usadas para financiar investimentos em infraestrutura, segurança cibernética, prevenção contra fraudes e atendimento ao cliente.
A NPCI não respondeu a perguntas sobre como chegou à estimativa de custo anual de ?200 bilhões, quanta receita espera que as novas taxas gerem ou como essa receita será distribuída por todo o ecossistema UPI.
A mudança levantou dúvidas sobre se a cobrança de comerciantes pode desgastar um dos maiores atrativos da UPI: seu custo. Embora os consumidores não sejam cobrados diretamente, as empresas que aceitam pagamentos maiores agora terão que absorver uma taxa que não existia antes.
Krishnamurthy Subramanian, ex-assessor econômico chefe do governo indiano, observou que a UPI deve ser tratada como infraestrutura pública digital cujos benefícios vão muito além das transações individuais, incluindo a redução da dependência de dinheiro físico, a inclusão de mais empresas na economia formal e a ampliação do acesso aos pagamentos digitais.
“A pergunta certa é: qual é o custo de oportunidade de cobrar por transações via UPI e quais são seus benefícios sociais?”, escreveu Subramanian em uma postagem no X.
O debate também ocorre no momento em que a Índia continua a arcar com o custo de manter uma vasta rede de dinheiro físico. A moeda em circulação ainda cresce a taxas de dois dígitos, mesmo com o dinheiro físico respondendo por uma parcela decrescente das transações individuais, conforme a BBC noticiou recentemente, citando dados do Banco da Reserva da Índia.
A NPCI buscou limitar esse risco mantendo as transações menores fora do novo regime de taxas. Pagamentos de até ?2.000 respondem por mais de 95% das transações comerciais via UPI em volume, afirmou.
A operadora de pagamentos também planeja usar parte das taxas para criar um fundo voltado a expandir a infraestrutura de pagamentos digitais e a adoção por comerciantes em cidades menores e áreas rurais. Os detalhes do fundo serão definidos junto ao banco central da Índia nos próximos três meses, disse a NPCI.
A nova taxa também pode proporcionar um impulso de receita para empresas de pagamento que gastaram pesadamente construindo a infraestrutura para processar transações via UPI. Empresas de tecnologia financeira, incluindo Paytm e Pine Labs, bem como a PhonePe e a Razorpay — que planejam abrir capital —, estão entre as empresas que podem se beneficiar à medida que a taxa de lojista for distribuída pelo ecossistema de pagamentos.
Dito isso, o maior teste da medida virá quando as taxas entrarem em vigor e para sabermos se os comerciantes absorverão o custo adicional ou incentivarão os clientes a usar outros métodos de pagamento, particularmente para compras maiores e em negócios com margens estreitas.
Os comerciantes não terão permissão para repassar a taxa aos clientes, afirmou a NPCI, argumentando que a cobrança de 0,4% é baixa o suficiente para as empresas absorverem. Os consumidores continuarão pagando o preço tabelado, independentemente de usarem a UPI, declarou.